Catastrophe naturelle et assurance habitation à Lyon : panorama des garanties
Dans le cadre de l’assurance habitation, les épisodes climatiques extrêmes peuvent devenir des sinistres majeurs qui menacent directement le confort et la sécurité d’un foyer lyonnais. Tempêtes, pluies diluviennes, inondations ou glissements de terrain sont autant de scénarios susceptibles d’endommager une maison ou un appartement et d’impliquer des réparations coûteuses. Face à ces risques, la filière assurance offre deux protections distinctes mais complémentaires: la garantie tempête et la garantie catastrophe naturelle. Chacune répond à des cadres juridiques et techniques propres, qui conditionnent les indemnisations et les délais. L’objectif reste simple: permettre au propriétaire ou au locataire de sécuriser son logement tout en maîtrisant le budget carnet de commandes des travaux.
Pour mettre en lumière les particularités propres à Lyon, il convient d’appréhender les mécanismes d’indemnisation, les conditions de reconnaissance de l’événement et les démarches à effectuer auprès de l’assureur. Cette section s’appuie sur les principes fondamentaux des garanties tempête et catastrophe naturelle, mais elle les ancre aussi dans les réalités urbaines de Lyon, où les reliefs, l’hétérogénéité des quartiers et la densité des constructions peuvent influencer l’exposition aux aléas climatiques. Pour comprendre les offres et les choix possibles, il est utile de consulter des ressources spécialisées et d’examiner les formules adaptées à une localisation précise. assurance habitation à Lyon vous aide à situer les spécificités géographiques et les implications pratiques pour la ville.
La différence essentielle entre les deux garanties réside dans leur modalité d’activation. La tempête est généralement couverte dans le cadre d’un phénomène météorologique violent déclaré classiquement par les données officielles ou les constats locaux. Cette garantie peut indemniser les dommages directs causés par le vent et par les effets de la pluie, ainsi que certains dommages indirects comme les infiltrations liées à une tuile envolée. En revanche, la garantie catastrophe naturelle ne s’applique qu’après une reconnaissance officielle par arrêté ministériel, publié au Journal officiel, confirmant que l’événement est dû à une intensité anormale d’un phénomène naturel. Cette reconnaissance déclenche une procédure d’indemnisation spécifique avec des règles de franchise et des plafonds propres à la catastrophe.
La pratique montre qu’un toitures affaiblie par un épisode violent peut se voir rembourser dans le cadre de la garantie tempête si les dommages résultent directement du vent et si les preuves démontrent la violence du phénomène. En revanche, des fissures structurelles ou des dégâts dus à des inondations prolongées relèvent souvent de la garantie catastrophe naturelle, avec des procédures d’expertise et des délais plus lourds. Dans les deux cas, les assureurs peuvent demander des éléments de preuve comme des données météorologiques officielles, des photos des lieux et des rapports techniques pour établir le lien causal entre l’épisode et les dégâts. Cette exigence vise à prévenir les déclarations abusives tout en garantissant une indemnisation fidèle à la réalité des dommages constatés.
Les conséquences pratiques pour les occupants d’un logement lyonnais résident dans la prévention et la préparation du contrat. Les dommages couverts incluent non seulement les toitures, les murs et les vitrages, mais aussi les systèmes électriques, les installations de sécurité et les biens intérieurs sensibles. Certains éléments extérieurs peuvent être pris en charge, sous conditions, lorsque leur dégradation est directement imputable à un épisode tempétueux ou à une catastrophe naturelle reconnue. Il est crucial de vérifier les exclusions et les options complémentaires afin d’éviter les surprises lors d’un sinistre réel. L’objectif est d’obtenir une protection adaptée au type de bien et à son emplacement, sans surpaiement inutile.
Pour les habitants de Lyon, les particularités géographiques — notamment les quartiers proches des cours d’eau ou des pentes — influencent l’exposition et, par conséquent, les choix de garanties. Dans certains arrondissements, comme le 9e ou le croissant est-ouest de la Presqu’île, les risques inondation et glissement peuvent être cités comme éléments à prendre en compte lors de l’évaluation du contrat. Des ressources spécialisées proposent des exemples concrets et des guides pratiques pour adapter la couverture aux zones les plus exposées. Par exemple, l’offre d’assurance peut être précisée pour prendre en compte les risques spécifiques d’un quartier donné et la typologie du logement, qu’il s’agisse d’un appartement en copropriété ou d’un logement individuel. Assurance habitation 9e arrondissement peut ainsi illustrer comment les risques locaux influencent les clauses et les primes. Le cas des immeubles en Presqu’île ou les habitations situées dans des zones plus exposées peut également être éclairé par des ressources dédiées.
Pour les consommateurs qui souhaitent comparer rapidement les garanties et les coûts, le recours à des simulateurs en ligne peut aider à estimer les coûts potentiels tout en mettant en évidence les garanties les plus pertinentes pour Lyon. L’analyse des sinistres passés et des tendances climatiques locales peut aussi éclairer les choix et les priorités contractuelles. En somme, la combinaison d’une bonne connaissance du cadre Cat Nat et d’un choix raisonné des garanties tempérées par une approche préventive permet de protéger efficacement son logement lyonnais contre les aléas climatiques tout en maîtrisant le budget annuel.
Gamme des garanties et exemples concrets
Les conditions spécifiques de prise en charge dépendent du type de dommage et de la nature de l’épisode climatique. Dans le cadre d’une tempête, la couverture peut s’étendre jusqu’aux éléments extérieurs qui subissent des dommages directs, comme les volets cassés ou les tuiles envolées, mais sous réserve d’un seuil contractuel et des exclusions liées à la vétusté ou au non-attachement des biens. Pour les sinistres plus sévères, comme une inondation provoquée par une crue ou un glissement de terrain, la procédure peut impliquer une expertise technique et un arbitrage entre le rapport de l’expert et les conclusions de l’arrêté officiel afin de déterminer le champ d’indemnisation. Dans les deux cas, l’indemnisation peut être calculée sur la base de la valeur à neuf ou de la valeur d’usage, avec des éventuels plafonds pour les équipements extérieurs.
- Évaluer rapidement les dommages et sécuriser les lieux (bâches, protection des biens encore utilisables).
- Conserver les factures des réparations d’urgence et des mesures préventives pour faciliter l’évaluation et le remboursement.
- Maintenir les échanges avec l’assureur et l’expert pour suivre le dossier et remettre les devis à jour.
| Type de garantie | Éléments couverts typiquement | Délais typiques |
|---|---|---|
| Tempête | Toitures, vitres, structures endommagées; dommages indirects liés au vent | Indemnisation rapide pour les dégâts évidents, puis ajustement après expertise |
| Catastrophe naturelle | Inondations, glissements, affaissements, fissures structurelles majeures | Procédure plus longue, avec vérification de l’arrêté et expertise technique |
Fonctionnement de la garantie tempête et les démarches d’indemnisation
La garantie tempête est conçue pour réagir rapidement lorsque des vents violents ou des pluies intenses provoquent des dommages visibles et mesurables. Elle vise en priorité les atteintes directes à la structure du logement et à ses éléments fixes. Les assureurs demandent souvent des preuves de la violence du phénomène, ce qui peut inclure des données météorologiques officielles ou des constats voisins similaires. Cette exigence vise à éviter les déclarations abusives et à confirmer le lien causal entre l’épisode et les dégâts constatés. Dans la pratique, l’indemnisation peut couvrir les dommages immédiats et certains coûts annexes liés à la sécurisation du bâtiment, tels que la pose d’une bâche sur un toit ou le renforcement temporaire des protections extérieures.
Les dégâts extérieurs, comme les arbres déracinés, les clôtures endommagées ou les abris de jardin, peuvent être pris en charge selon les options souscrites et les exclusions du contrat. Cependant, les biens mobiles non fixés — par exemple les meubles de jardin ou les équipements non attachés — restent généralement hors indemnisation ou soumis à des plafonds très restrictifs. Pour optimiser la couverture, il convient d’établir une évaluation précise des risques liés à l’emplacement du logement et d’envisager des garanties complémentaires adaptées à Lyon. En pratique, il est recommandé de vérifier les exclusions et d’évaluer les possibilités d’options supplémentaires qui renforcent la protection contre les impacts du vent et des précipitations excessives.
La procédure d’indemnisation suit des étapes claires: signalement du sinistre à l’assureur, description des dégâts et estimation préliminaire, visite de l’expert et vérification des pièces justificatives. Cette démarche peut être accélérée si l’assuré a déjà mis en place des mesures pour limiter l’étendue des dommages. L’indemnisation peut prendre la forme d’un versement d’acompte pour démarrer les travaux et d’un solde une fois les devis validés. La clarté des échanges avec l’expert et l’assureur, ainsi que la conservation des justificatifs, jouent un rôle clé dans la rapidité et l’équité du remboursement.
Pour Lyon, des situations concrètes illustrent la nécessité d’un choix réfléchi: un appartement en hauteur peut être particulièrement sensible aux chutes de débris et aux infiltrations après un orage, tandis qu’un pavillon dans une zone plus boisée peut nécessiter une attention particulière sur les arbres et les risques de dégâts collatéraux. L’objectif est d’anticiper et de s’adapter: choisir une garantie tempête robuste et s’assurer que les clauses couvrent les dommages indirects ou les dommages structurels susceptibles de survenir après un épisode météorologique violent. En parallèle, il est utile de consulter les ressources régionales évoquant les particularités géographiques de Lyon pour ajuster les garanties en conséquence.
Les gestes à adopter après un épisode violent
Après un épisode météo extrême, la sécurité passe avant tout. Couper l’alimentation électrique si nécessaire, sécuriser les circuits d’eau et évacuer les zones fragiles font partie des mesures immédiates. Ensuite, documenter les dégâts avec des photos et des vidéos, en veillant à obtenir des vues claires des zones touchées et des éléments vitaux du logement. Cette documentation est essentielle pour l’expertise et l’indemnisation. Déposer rapidement une déclaration de sinistre auprès de l’assureur, via l’espace client ou par téléphone, et fournir les analyses préliminaires et les devis estimatifs permet d’accélérer le traitement du dossier. Enfin, conserver toutes les factures liées aux réparations d’urgence est indispensable pour optimiser les remboursements et éviter les contestations ultérieures.
La garantie catastrophe naturelle : cadre juridique et procédure
La garantie catastrophe naturelle s’active uniquement après une reconnaissance officielle par arrêté ministériel, publié au Journal officiel. Cet arrêté atteste qu’un épisode exceptionnel — inondation, sécheresse, glissement de terrain, crue, coulée de boue, etc. — est dû à l’intensité anormale d’un phénomène naturel. Une fois l’arrêté prononcé, les assurés concernés peuvent solliciter une indemnisation auprès de leur assureur, à condition que les dommages soient directement liés à la catastrophe et que le contrat comprenne la garantie Cat Nat. Cette procédure est souvent plus longue que celle d’une tempête isolée, car elle implique des vérifications techniques et des justificatifs plus étoffés.
Pour être indemnisés, les assurés doivent déclarer le sinistre dans les délais fixés par le contrat et rassembler des preuves pertinentes. L’assureur peut ensuite mandater un expert pour évaluer les dommages et vérifier que la relation avec l’arrêté catastrophe naturelle est établie. Le processus vise à établir une corrélation robuste entre les dommages et l’événement reconnu, tout en respectant les règles de franchise prévues par le cadre légal et adapté au niveau du contrat. Le recours à une contre-expertise peut être envisagé si le montant proposé par l’assureur ne paraît pas refléter la réalité des pertes.
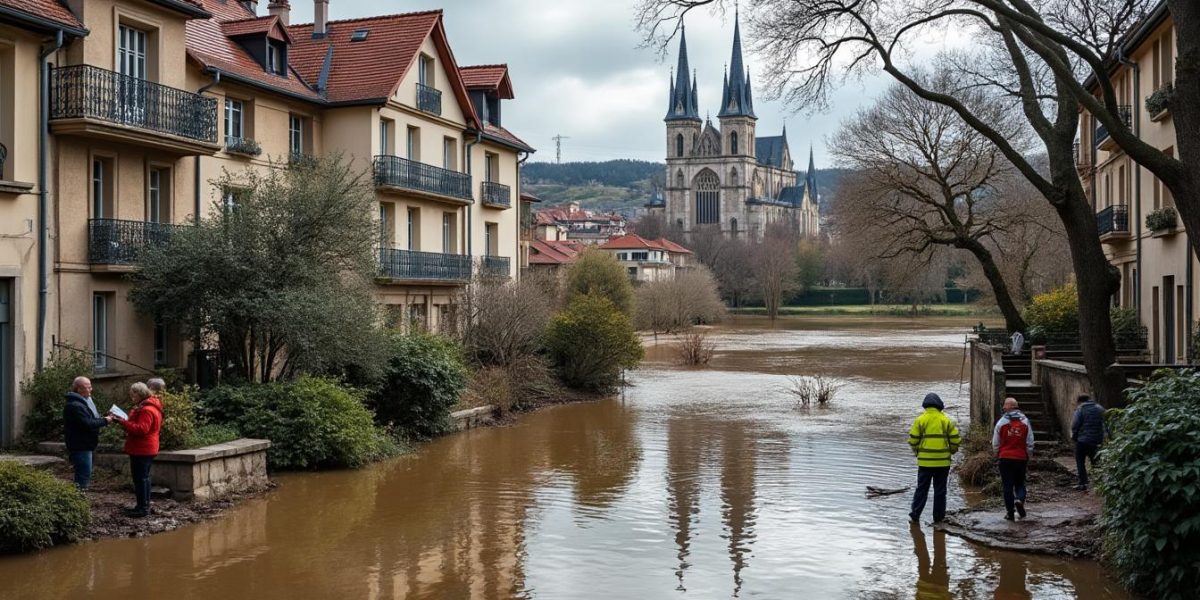
Les types de dommages pris en charge dans le cadre Cat Nat couvrent souvent des atteintes structurelles importantes, des infiltrations prolongées et des dégâts conséquent à l’eau ou au changement du sol. En cas d’inondation, les meubles et sols peuvent être gravement endommagés et nécessiter un remplacement partiel ou total, selon les choix contractuels et les garanties associées. La clé demeure dans la conformité documentaire et dans la précision des éléments fournis lors de l’inventaire des dommages. Pour Lyon et ses zones à risque, cette garantie devient une protection particulièrement précieuse lorsque les événements climatiques atteignent des niveaux au-delà des épisodes isolés.
Procédure pratique et conseils
Après reconnaissance officielle de l’état Cat Nat, l’indemnisation est calculée selon les règles prévues par le contrat et les prescriptions légales. En pratique, cela peut inclure une évaluation en valeur à neuf ou en valeur d’usage, selon les clauses et les choix opérés lors de la souscription. Le versement peut être échelonné, avec un acompte sous charge de sécuriser et de réparer rapidement les lieux, et un solde une fois les devis certifiés. Pour augmenter les chances d’obtenir une indemnisation équitable, il est crucial d’établir un dossier solide dès les premières heures: prendre des photos, réaliser des relevés des dégâts et conserver toutes les factures liées à la réparation d’urgence et à la rénovation.
Dans le continuum Lyonnais, le recours à des partenaires locaux et à des guides de prévention est précieux. Des articles dédiés au risque Cat Nat et à la gestion des sinistres apportent des conseils spécifiques sur les procédures et les responsabilités des occupants. Pour accéder à des ressources régionales et à des exemples concrets d’indemnisation Cat Nat, on peut consulter les pages spécialisées associées à Lyon et ses arrondissements, telles que Assurance Habitation Lyon 6e et Assurance Habitation Croix-Rousse, qui illustrent les particularités liées à ces quartiers et les démarches propres à chacun.
Comment optimiser sa prime et souscrire en ligne pour Lyon
Le coût de l’assurance habitation à Lyon dépend de plusieurs critères directement liés au profil du logement et à son environnement. Le quartier peut influencer les probabilités de sinistre: les arrondissements aux reliefs vallonnés, près des cours d’eau ou avec des bâtiments anciens peuvent présenter des risques spécifiques, ce qui se reflète dans les tarifs. D’autres facteurs déterminent le niveau d’assurance et la prime annuelle: la superficie du logement, le type de bien (appartement, maison, résidence en copropriété), la présence d’équipements de sécurité (alarme, détecteurs de fumée, systèmes anti-inondation) et, bien sûr, l’historique des sinistres. Dans ce cadre, les formules d’assurance se déclinent typiquement en base, intermédiaire et multirisques, afin de s’adapter à différents niveaux de couverture et budgets.
Pour les acheteurs conscients de leur budget, la souscription en ligne présente des avantages notables: réduction des frais d’intermédiation, devis instantanés et simplicité administrative. En outre, certaines promotions spécifiques au recours au numérique peuvent permettre d’obtenir des remises supplémentaires, notamment lors de la souscription simultanée de plusieurs services ou d’un historique client sans sinistre. L’enjeu reste d’obtenir une offre claire et personnalisée qui couvre les garanties essentielles: dégât des eaux, incendie, vol, responsabilité civile et protection juridique.
Pour aider à comparer les offres et à optimiser les coûts, il est utile de passer par des simulateurs et des comparateurs dédiés. Le processus permet de recevoir des devis en ligne personnalisés et d’évaluer rapidement les écarts de prix entre deux propositions équivalentes. À Lyon, les propositions locales peuvent inclure des clauses propres aux habitations en copropriété ou à des logements étudiants, offrant des scénarios de tarification variés et adaptés aux besoins spécifiques. Pour approfondir la comparaison, consulter des ressources dédiées à la tarification et au calcul de prime est recommandé, notamment via Calcul prime assurance habitation et Devis assurance habitation Lyon.
Exemple pratique: imaginons deux devis pour un appartement lyonnais de 70 m2, situé dans le 6e arrondissement, avec une sécurité moyenne et une histoire de sinistres faible. Le devis A propose une formule intermédaire avec une franchise modérée et des plafonds raisonnables pour les équipements extérieurs; le devis B propose une offre multirisques équivalente mais avec une franchise plus faible et des garanties élargies sur la protection juridique. Sur un critère budget, le devis B peut sembler plus attractif, mais il faut vérifier que les garanties restent suffisantes et que les exclusions ne diminuent pas la couverture réelle. Cette approche démontre l’importance de lire attentivement les conditions et de vérifier les exclusions pour éviter les mauvaises surprises après un sinistre.
Conseils pour réduire encore la prime
Pour maîtriser la prime sans compromis sur la protection, plusieurs leviers concrets existent. Le choix d’une franchise adaptée peut réduire le coût global de l’assurance. Les exclusions éventuelles, comme les dégâts non couverts ou les comportements à risque, doivent être connus et compris. L’ajout d’options facultatives pertinentes pour un logement à Lyon peut aussi être utile, notamment des protections anti-inondation, des systèmes d’alarme connectés et des dispositifs de sécurité renforcés. Les promotions liées à la souscription en ligne et les remises potentielles pour multi-contrats ou pour absence de sinistres peuvent générer des économies significatives sur le long terme.
Pour se faire une idée précise des coûts, il est conseillé d’utiliser des outils de comparaison et d’obtenir des devis en ligne. Une comparaison claire permet de visualiser les écarts de prix entre deux devis tout en conservant les mêmes profils et les mêmes garanties essentielles. Cela peut permettre d’économiser plusieurs centaines d’euros sur une période de quelques années, tout en maintenant un niveau de couverture adapté aux aléas lyonnais.
Prévention et conseils pratiques pour limiter les dégâts liés aux tempêtes et catastrophes naturelles
La prévention reste le premier levier pour limiter l’exposition et réduire l’indemnisation nécessaire. L’entretien global du logement est primordial: contrôle régulier de la toiture et des gouttières, vérification des façades, et entretien des arbres proches du domicile. Ces gestes simples renforcent la résistance du logement face aux vents violents et aux fortes précipitations. L’installation de dispositifs anti-incendie et anti-inondation, l’amélioration des fixations des structures extérieures et l’élévation de certains éléments sensibles peuvent faire la différence entre des dégâts mineurs et une réhabilitation importante.
Plusieurs assureurs encouragent ce comportement préventif en proposant des réductions de cotisation ou des conseils personnalisés. Suivre les alertes météo et connaître les risques locaux est aussi nécessaire pour adopter les bons gestes en cas d’orage ou d’inondation imminente. Une habitation bien entretenue se révèle plus résistante et facilite l’indemnisation en cas de sinistre, car l’expert évaluera plus facilement l’origine et l’étendue des dommages.
- Maintenir les toitures et gouttières en bon état et vérifier les fixations des éléments extérieurs.
- Installer des dispositifs de sécurité et des alarmes adaptées à la configuration du logement lyonnais.
- Prévoir des mesures d’inondation ou de protection contre l’eau dans les zones à risque.
- Conserver les preuves et documents utiles en cas de sinistre (photos, factures, attestations).