Les incendies domestiques représentent un risque réel pour les logements lyonnais et influencent directement le coût et la qualité de la protection proposée par les assurances habitation. Dans un contexte urbain où la densité et la diversité des biens nécessitent des solutions adaptées, comprendre les garanties, les formules et les leviers d’optimisation devient indispensable. L’objectif de ce guide est d’apporter des repères clairs pour choisir une couverture adaptée à Lyon, sans surpayer et tout en bénéficiant des garanties essentielles telles que le dommage électrique, le dégât des eaux, le vol et la responsabilité civile. En 2026, les assureurs insistent sur une évaluation précise du risque, la vétusté, et les options comme la valeur à neuf ou la protection spécifique du mobilier, afin d’éviter les surprises lors d’un sinistre. À travers des explications concrètes, des exemples chiffrés et des cas pratiques, ce texte met en lumière les conciliations possibles entre budget et sécurité. Le lecteur trouvera aussi des conseils pratiques pour optimiser sa prime : choix de la franchise, exclusions pertinentes, et options supplémentaires particulièrement pertinentes pour un logement situé dans la métropole lyonnaise. Pour compléter l’approche locale, des liens internes dirigent vers des ressources dédiées à Lyon et des simulateurs permettant de comparer rapidement les devis en ligne.
Comprendre les risques et les garanties essentielles liées à l’incendie dans l’habitation à Lyon
La couverture incendie s’inscrit généralement au cœur des formules d’assurance habitation, mais elle ne se limite pas à protéger les murs et le toit. Une police multirisques habitation (MRH) intègre non seulement l’indemnisation des dommages causés par l’incendie ou l’explosion, mais aussi les dégâts des eaux, le vol, la responsabilité civile et, souvent, des garanties d’assistance et de protection juridique. Dans le cadre lyonnais, où les logements varient entre appartements en copropriété et maisons individuelles, la distinction entre les garanties devient essentielle pour éviter les lacunes de couverture. La garantie incendie peut couvrir les dommages structurels et le mobilier, mais cette couverture évolue selon les options souscrites et les plafonds d’indemnisation.»
Pour une synthèse générale, il est utile de consulter les ressources dédiées et de comparer les offres. Dans une optique pratique, l’assurance habitation à Lyon peut varier selon l’arrondissement et la configuration du bien. assurance habitation à Lyon peut guider sur les particularités locales, notamment en ce qui concerne les dispositifs de sécurité exigés ou les primes liées à des zones à risque.
En cas de sinistre, l’indemnisation dépend de la nature du dommage et du mode d’évaluation retenu par l’assureur. Le calcul typique s’appuie sur la reconstruction du logement et la valeur des biens mobiliers, en tenant compte de la vétusté et des éventuelles options comme la “rééquipement à neuf”. À Paris comme à Lyon, la prise en charge de la vétusté peut réduire fortement le remboursement, d’où l’intérêt d’opter pour des garanties étendues lorsque le budget le permet. En outre, les règles diffèrent selon que l’assuré est locataire, copropriétaire ou propriétaire non occupant, ce qui influence directement les obligations et les garanties minimales.
Pour ceux qui souhaitent franchir le pas de la souscription en ligne, les devis en ligne permettent d’obtenir un aperçu immédiat des tarifs et des couvertures, tout en évitant les intermédiaires. Les déterminants principaux du coût restent la superficie du logement, le type de bien, l’étage, les équipements de sécurité et l’historique des sinistres. Une fois la police souscrite, l’indemnisation en cas d’incendie peut se faire selon une estimation de reconstruction et de vétusté, ou, si l’option valeur à neuf est choisie, par remplacement intégral des biens sans déduction liée à l’âge.
En parallèle, les obligations préventives jouent un rôle important: détecteurs de fumée, entretien des systèmes de chauffage, et, selon les zones, obligations de débroussaillage ou de ramonage. Ces mesures ne protègent pas seulement le logement, elles influencent aussi le montant de la prime et les conditions d’indemnisation. Pour les propriétaires comme pour les locataires, comprendre ces mécanismes est la clé d’une protection efficace et économique.
Qu’est-ce que couvre exactement la garantie incendie et comment elle s’articule avec les autres garanties MRH ?
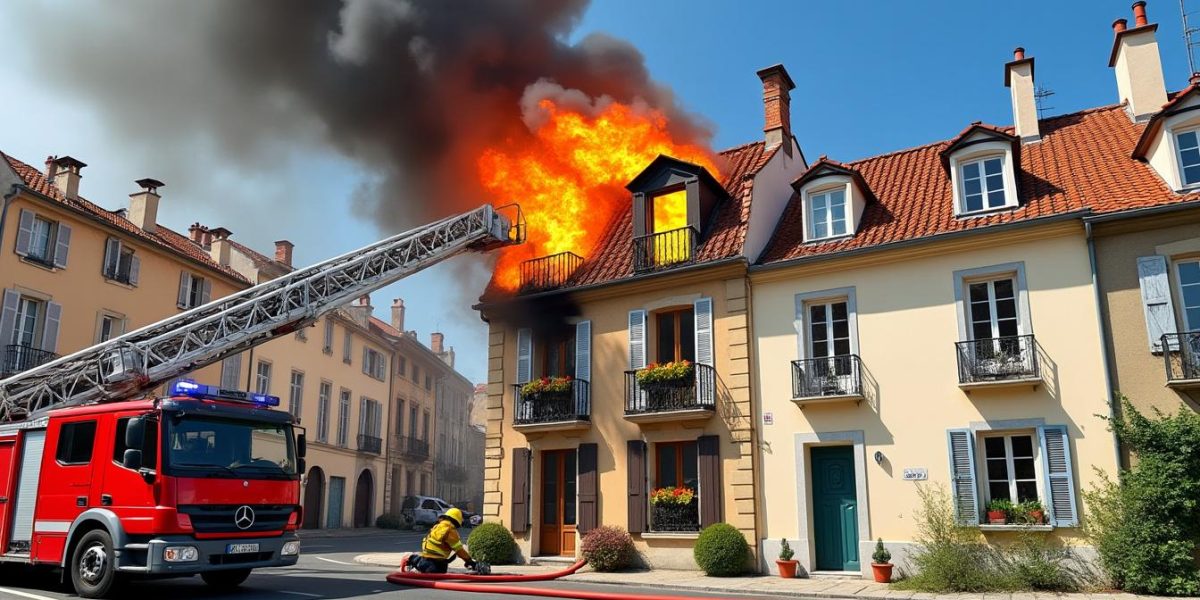
La garantie incendie couvre généralement les dommages directs causés par le feu, la fumée et la chaleur, ainsi que les risques liés à la foudre et à l’explosion. Dans un contrat MRH, cette garantie cohabite avec d’autres garanties essentielles. Par exemple, la responsabilité civile protège des dommages causés à autrui suite à un sinistre provenant du logement, tandis que la protection juridique peut aider en cas de litige lié à l’indemnisation ou à l’assistance. Pour Lyon, il est fréquent que les contrats prévoient aussi des services d’assistance, un relogement temporaire ou une avance de frais après un sinistre important, afin d’aider les familles à traverser la période de reconstruction.
Les limites et exclusions demeurent des points cruciaux. Certains éléments, tels que les dommages électriques ou les brûlures causées par des appareils spécifiques, peuvent être exclus ou soumis à des plafonds particuliers. La comparaison entre les formules (base, intermédiaire et multirisques) permet d’évaluer si une extension est nécessaire, notamment pour les biens de valeur ou les objets de famille. Il convient de revisiter les plafonds d’indemnisation et les franchises, afin de mesurer l’impact réel sur le budget et sur la rapidité de l’indemnisation après un sinistre.
Dans ce cadre, l’accès à des devis en ligne et à des comparateurs peut aider à identifier des formules qui allient coût raisonnable et garanties suffisantes, notamment pour les appartements lyonnais où le niveau de sécurité peut varier selon l’arrondissement et l’immeuble. Pour approfondir les aspects financiers et contractuels, le lecteur pourra consulter des ressources spécialisées et les sections dédiées à Lyon sur les portails d’assurance habitation.
Les obligations et les conseils préventifs propres à Lyon
Les obligations préventives, portées par le propriétaire et le locataire, jouent un rôle de premier plan dans la réduction des sinistres et des primes. Le détecteur de fumée est obligatoire dans les logements et, en cas de location, son entretien et son remplacement éventuel incombent au bailleur. Au-delà de ces mesures, le ramonage des conduits et l’entretien annuel des systèmes de chauffage sont des gestes simples mais cruciaux pour limiter les départs d’incendie. Pour Lyon, des particularités peuvent exister selon le quartier et le type de bâtiment (résidence, immeuble collectif, ou maison individuelle). La prévention s’inscrit ainsi dans une logique de coût total de possession: primes plus faibles à long terme lorsque les mesures de sécurité sont respectées.
Pour les locataires et les propriétaires, le point clé consiste à documenter les mesures préventives et à les évoquer lors de la souscription: plus l’assureur voit de garanties actives, plus la prime peut être favorable. Des dispositions spécifiques existent aussi pour les copropriétés: extincteurs dans les parties communes, blocs-portes coupe-feu et systèmes de désenfumage, qui renforcent à la fois la sécurité et la couverture globale. En synthèse, connaître les exigences et les pratiques locales permet d’optimiser le niveau de protection tout en maîtrisant les coûts.
Formules d’assurance habitation à Lyon : base, intermédiaire et multirisques—quelles garanties pour quel budget ?
Les offres d’assurance habitation se déclinent principalement en trois grandes formules: la base axée sur les risques locatifs, une offre intermédiaire équilibrant coût et garanties, et la multirisques (MRH) qui couvre la plupart des risques majeurs, dont l’incendie. Le choix dépend du profil, du type de bien et du niveau de sécurité souhaité. En pratique, les formules de base couvrent le minimum légal pour les locataires, mais ne protègent pas nécessairement les biens personnels ni les risques annexes. Dans Lyon, où les logements varient fortement entre arrondissement et quartier, il est fréquent d’opter pour une MRH afin d’obtenir une protection homogène et une indemnisation adaptée à la reconstruction et au remplacement des biens.
La garantie incendie est généralement incluse dans la MRH et peut être complétée par l’option rééquipement à neuf. Cette option permet de remplacer les biens endommagés par des équipements neufs de valeur équivalente, sous certaines conditions d’âge et de plafonds. En revanche, sans cette option, l’indemnisation peut s’effectuer selon une valeur à vétusté, ce qui peut conduire à une différence notable entre le coût de remplacement et le remboursement effectif. Une comparaison des formules s’effectue aisément via des devis en ligne et des simulateurs, qui permettent de visualiser les écarts de prix et les garanties associées.
Pour ceux qui souhaitent une vérification rapide, la page dédiée au devis d’assurance habitation à Lyon donne une première estimation des primes et des garanties, avec des explications sur les critères pris en compte: superficie du logement, type de bien, présence d’alarme, étage, et historique des sinistres. L’accès à un comparateur peut aussi aider à mettre en perspective les offres des différents assureurs locaux et nationaux. Les liens internes vers les ressources lyonnaises offrent des synthèses utiles sur les particularités des arrondissements et les options disponibles pour chaque profil.
En pratique, la solution la plus adaptée dépendra de l’évaluation personnelle du risque et du budget. Une MRH peut sembler plus coûteuse à première vue, mais elle intègre des garanties solides qui limitent les frais en cas de sinistre important et qui permettent souvent un relogement ou une aide à la reconstruction. Pour optimiser la prime, il faut souvent jouer sur des leviers simples: franchise réduite ou élevée, exclusions gérées, et options comme la valeur à neuf ou les garanties complémentaires pour les objets de valeur. Le recours à des devis en ligne et à des comparateurs en ligne peut être particulièrement efficace pour Lyon, où les tarifs peuvent varier selon les quartiers et les habitudes de sinistralité. Pour les détails de calcul et les options, voir les pages dédiées sur les spécificités géographiques et les éléments financiers des contrats.
Parmi les éléments à prendre en compte, le choix de la franchise influence directement la prime et le niveau d’indemnisation en cas de sinistre. Plus la franchise est élevée, plus la prime peut diminuer, mais le montant à payer de sa poche en cas d’incendie augmentera. Les exclusions propres au contrat nécessitent une attention particulière: certaines situations, comme les dommages électriques ou certains accidents domestiques, peuvent être exclues ou plafonnées. La compréhension de ces clauses est essentielle pour éviter les surprises lors de l’indemnisation et pour apprécier le coût réel de la protection.
Pour les propriétaires et les locataires, il peut être pertinent de consulter le portail dédié à la comparaison des primes et à l’analyse des garanties afin de choisir une offre bien adaptée à Lyon. Des ressources dédiées à la localisation lyonnaise aident à ajuster les couvertures en fonction des risques propres à chaque quartier et à chaque type de bien.
Cas pratiques d’indemnisation en incendie à Lyon : vétusté, valeur à neuf et réalité des sinistres
Imaginons le cas d’un appartement lyonnais évalué à 350 000 € à reconstruire. Si l’expert applique un coefficient de vétusté de 20 %, l’indemnisation de la reconstruction serait de 350 000 € – 20 % = 280 000 €. En présence de l’option valeur à neuf, l’écart entre les deux scénarios peut être comblé, sous réserve des plafonds et de l’âge des biens endommagés. Pour les biens mobiliers, la vétusté agit généralement de manière similaire, réduisant la valeur remboursée en fonction de l’ancienneté des meubles et des appareils. La garantie rééquipement à neuf peut alors permettre un remplacement par des articles neufs, sous réserve des conditions spécifiques et des limites d’âge. Dans ce cadre, les plafonds et les franchises jouent un rôle crucial: ils déterminent le niveau d’indemnisation et les dépenses restant à la charge du sinistré.
Un exemple chiffré montre que, pour un salon équipé de meubles et d’électroménagers d’une valeur initiale de 30 000 €, un sinistre avec vétusté appliquée peut réduire l’indemnisation à environ 22 500 € si l’âge et l’usure ne permettent pas le remplacement à neuf. En revanche, avec la garantie valeur à neuf, l’indemnisation peut atteindre 30 000 € ou plus, selon les conditions contractuelles et les plafonds. Ces chiffres illustrent l’importance de choisir une option adaptée dès la souscription et de maintenir les garanties à jour en fonction de l’évolution du patrimoine.
Pour mieux visualiser l’écart entre les différents scénarios, le tableau ci-dessous présente un cas hypothétique sur deux formules distinctes pour un même profil lyonnais. Les montants sont indiqués à titre d’exemple et dépendent des clauses contractuelles propres à chaque assureur.
| Scénario | Valeur reconstruction logement | Vétusté appliquée | Indemnisation (valeur vétuste) | Indemnisation (valeur à neuf) |
|---|---|---|---|---|
| Sans option valeur à neuf | 350 000 € | 20 % | 280 000 € | Non applicable |
| Avec option valeur à neuf | 350 000 € | 20 % | 280 000 € | 350 000 € (ou plafonné selon les conditions) |
Ce tableau illustre l’impact direct de la sélection des garanties sur le coût effectif et sur la capacité à reconstruire rapidement le cadre de vie après un sinistre. Il démontre aussi pourquoi la valeur à neuf peut être très avantageuse pour les occupants et les propriétaires qui disposent d’un patrimoine mobilier conséquent ou sensible à l’obsolescence rapide des équipements électroniques et électroménagers. Pour les habitants de Lyon, ces choix se fondent sur l’évaluation personnelle des biens et sur les plafonds établis dans le contrat.
Calcul et processus d’indemnisation après l’incendie
En cas d’incendie déclaré, la procédure standard comprend la déclaration du sinistre dans les 5 jours ouvrés, la collecte des preuves (photos, factures, devis), puis l’intervention éventuelle d’un expert pour évaluer les dommages et déterminer les causes. L’indemnisation est ensuite déterminée selon les résultats de l’expertise, les garanties souscrites et les exclusions éventuelles. Dans les sinistres importants, certains assureurs proposent des services d’assistance et un relogement temporaire jusqu’à la remise en état du logement. Ces allocations dépendent des conditions du contrat et des options choisies lors de la souscription.
Prévention et obligations pour limiter le risque d’incendie dans le logement lyonnais
La prévention joue un rôle déterminant dans la réduction des sinistres et, par conséquent, dans la maîtrise des primes. En tant que propriétaire, l’installation d’au moins un détecteur de fumée est obligatoire, et l’entretien régulier des équipements de chauffage, notamment le ramonage des conduits, est indispensable. En cas de location, le locataire ne peut pas réduire ces obligations et doit veiller à la conformité des installations et au bon fonctionnement des détecteurs. Les zones exposées ou à risque peuvent nécessiter des mesures supplémentaires comme le débroussaillement ou des contrôles plus fréquents des systèmes d’alarme. Ces pratiques, en plus d’une sécurité renforcée, peuvent influencer positivement le coût de la prime et l’étendue des garanties offertes par l’assureur.
Des conseils pratiques pour Lyon incluent l’installation d’un système d’alarme connecté et la vérification régulière des dispositifs de sécurité. Les propriétaires et locataires peuvent aussi s’appuyer sur des ressources locales et des guides en ligne pour vérifier les exigences propres à leur arrondissement et à leur typologie de logement. En termes de coût et de protection, une attention particulière portée à la prévention peut se traduire par une prime plus favorable et une indemnisation plus rapide en cas de sinistre.
Pour approfondir les solutions et les options de prévention à Lyon, il existe des pages dédiées sur les spécificités géographiques et les mesures associées, ainsi que des outils pour estimer la prime en fonction du niveau de sécurité mis en place. Les professionnels recommandent également d’explorer les possibilités offertes par les contrats MRH pour bénéficier de services d’assistance et de relogement en cas d’incendie important, tout en restant attentifs aux plafonds et aux exclusions mentionnés dans les conditions générales.
Pour comparer les offres et obtenir des devis personnalisés en ligne, consultez les ressources dédiées et profitez des outils de calcul de prime. Des liens vers des pages sur les délimitations géographiques et les aspects financiers permettent d’affiner les choix en fonction du quartier et du type de bien, afin d’obtenir une protection adaptée à Lyon sans surcoûts excessifs.
- Franchise et coût effectif de la prime
- Valeur à neuf vs valeur vétusté
- Options de protection juridique et relogement
- Preuves et documents à préparer lors de la déclaration de sinistre
- Impact des dispositifs de sécurité sur le tarif
| Éléments | Impact sur la prime | Impact sur l’indemnisation | Recommandation |
|---|---|---|---|
| Superficie du logement | Elevé: prime plus élevée | Indemnisation proportionnelle | Adapter à l’usage réel |
| Présence d’alarme et de détecteurs | Prime réduite possible | Indemnisation plus rapide | Investir dans la sécurité |
| Type de bien (copropriété, maison individuelle) | Varie selon le quartier | Règles d’indemnisation propres à chaque type | Consultez les spécificités locales |